毎年手元に届く自動車保険の更新案内を見て、「補償内容は変えていないのに、なぜこんなに高いのか」「他社に乗り換えたら安くなるのか」と疑問を抱くドライバーは少なくありません。2026年現在、家計における固定費削減の意識が一段と高まる中、自動車保険の見直しは最も即効性のある節約手段として注目を集めています。
しかし、単に「保険料が安いから」という理由だけで乗り換えると、万が一の事故時に手厚いサポートが受けられなかったり、特約の重複で無駄なコストを払い続けたりするリスクも潜んでいます。本稿では、大手損保からネット通販型まで徹底リサーチを行い、客観的なデータと利用者のリアルな検証結果をもとに、後悔しない自動車保険の選び方を解き明かします。
【構造の真相】同じ補償内容で数万円の差が出るメカニズム|代理店型と通販型の決定的な違い
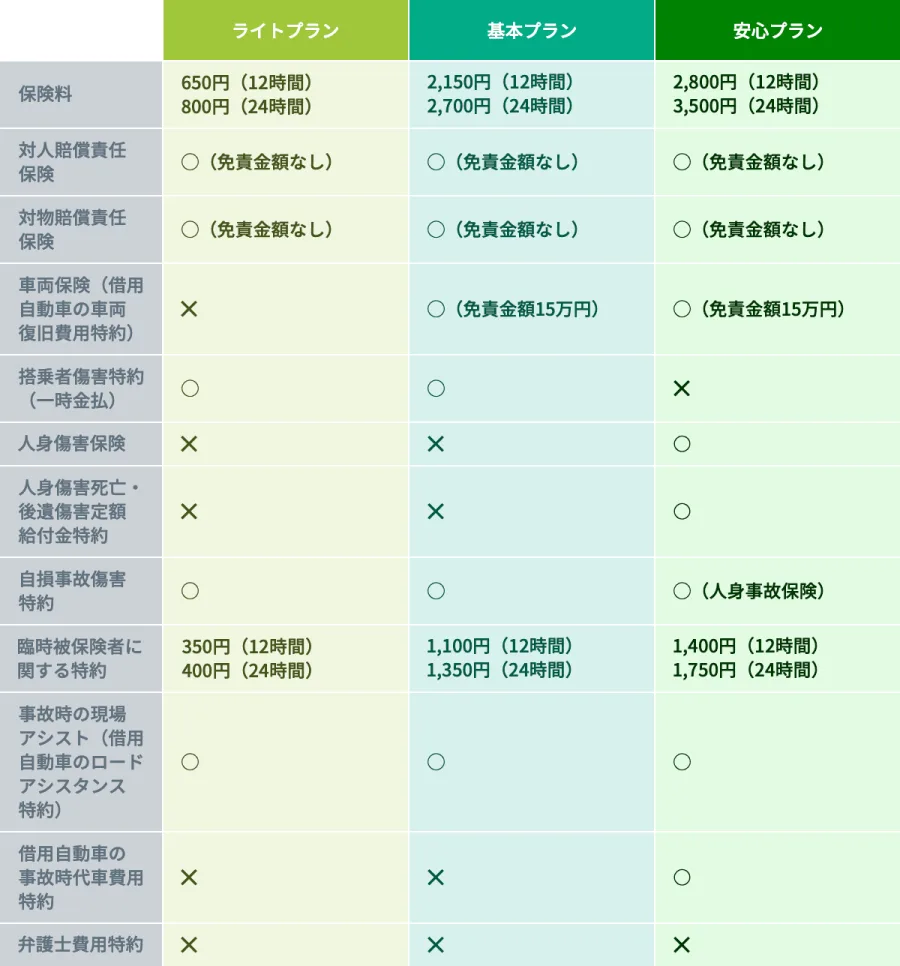
全く同じ補償プラン(対人・対物無制限、人身傷害3,000万円、車両保険付き)で見積もりを取ったにもかかわらず、代理店型損保とダイレクト型(通販型)損保で年間3万〜5万円以上の価格差が生じるケースは珍しくありません。この差は補償の優劣ではなく、ひとえにビジネスモデルと販売管理コストの構造的差異に起因しています。
従来の代理店型(東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和など)は、全国に張り巡らされた店舗網と代理店網を通じて契約を結びます。保険料には代理店へ支払う手数料(概ね10〜20%前後)や店舗維持費、大量の人件費が織り込まれています。担当者と対面で相談しながら手続きを任せられる安心感がある反面、コストはどうしても割高になります。
対して、ダイレクト型(ソニー損保、SBI損保、セゾン自動車火災、チューリッヒなど)は、契約者がインターネットや電話を通じて損保会社と直接契約を締結します。中間マージンや店舗維持コストを極限まで削ぎ落とし、その浮いたコストを「インターネット割引(最大1万〜2万円前後)」や基本保険料の引き下げとして契約者に還元しています。これが「補償が同じなのに保険料が劇的に安い」背景にある明確なロジックです。
【2026年最新データ】主要損保の徹底比較テーブルと年代別の保険料相場
2026年最新の損害保険各社のポジショニングおよび事故対応の評価、おすすめのターゲット層を客観的な指標で比較しました。
| 保険会社名・区分 | 保険料水準(目安) | 事故対応・サービスの特徴 | 編集部の見解・おすすめ層 |
|---|---|---|---|
| ソニー損保 (ダイレクト型) |
中位〜やや安価 (走る分だけの合理設計) |
24時間年中無休の事故受付・専任担当者制。現場駆けつけサービス標準付帯。 | 走行距離が短い人、事故対応の安心感を最優先したい人に最適。 |
| SBI損保 (ダイレクト型) |
業界最安水準 (徹底した低価格志向) |
ロードサービスが充実。Web手続きの簡素化に特化し初期対応スピードも向上。 | とにかく年間保険料を抑えたいコストパフォーマンス重視派向け。 |
| セゾン自動車火災 (おとなの自動車保険) |
40代・50代で最安級 (1歳刻みの保険料体系) |
ALSOK隊員が事故現場へ急行。選べる補償プランで無駄を排除。 | 事故率の低い40代・50代のドライバーおよび同居する子どもがいる家庭に強み。 |
| チューリッヒ (スーパー自動車保険) |
安価〜中位 (手厚いネット割引) |
業界最高峰の手厚いロードサービス(宿泊・帰宅費用サポート等)。 | 長距離ドライブが多い人や、手厚いロードサービスを求める人におすすめ。 |
| 大手メガ損保各社 (代理店型) |
高価格帯 (代理店手数料込) |
顔なじみの担当者による対面フォロー。全国拠点網による包括的バックアップ。 | ネット操作が苦手な高齢層や、手続きをすべて一任したい人向け。 |
保険料は「年齢」「等級(割引率)」「走行距離」「車種」によって大きく変動します。一般的な相場感は以下の通りです。
- 20代前半(6等級・新規):年間10万〜18万円前後(事故率が高いため割高)
- 20代後半(10等級前後):年間5万〜8万円前後(年齢制限解除で下がり始める)
- 30代〜40代(15〜20等級):年間3万〜5万円前後(最も保険料が安定して割安な時期)
- 50代(20等級):年間3万〜4.5万円前後(セゾンなど特定世代向け割引の恩恵大)
- 60代後半以降(20等級):年間4.5万〜7万円前後(高齢化に伴う事故リスク上昇で微増傾向)
【実態検証】事故対応満足度ランキングの裏側とネットの生の声
「ダイレクト型は事故が起きたときに頼りにならないのではないか」という懸念は、かつてネット損保黎明期に囁かれていた先入観に過ぎません。民間調査機関(J.D. パワーやオリコン顧客満足度調査)が公表する最新の事故対応満足度ランキングにおいて、ソニー損保などの主要ダイレクト型損保は、大手代理店型損保と肩を並べる、あるいは上回る評価を毎年獲得しています。
現代のダイレクト型損保は、事故発生時にALSOKやセコムなどの警備員が現場に駆けつけるサポートを標準装備しており、現場での初期対応における不安を大幅に解消しています。また、専任の事故対応担当者が相手方との過失割合の交渉や示談代行をスムーズに進める体制が高度にデジタル化・標準化されています。
SNSや口コミサイト(知恵袋・5ちゃんねる等)のリアルな反応を分析すると、高評価の理由として「電話対応が極めて理路整然としており、進捗状況がLINEやWebマイページで可視化されているため不安がなかった」「過失割合の交渉で納得のいく着地点を見つけてくれた」という声が多数を占めます。一方で、「専任担当者の電話対応時間が平日夕方までに限られており、夜間は受付窓口対応になる点に少しタイムラグを感じた」といった細部への指摘も見受けられます。日常的なサポートの迅速さにおいて、ダイレクト型各社は極めて高水準なオペレーションを確立しています。
【徹底解剖】人気ダイレクト損保の特徴と乗り換えの損得勘定
ソニー損保:乗り換えのメリットとデメリットメリット:走行距離区分が細分化されており、「予想より走らなかった距離分」を翌年の保険料から割り引く「くりこし割引」がある点です。事故対応時の専任担当者の質が高く、顧客満足度ランキングでは常にトップクラスを維持しています。
デメリット:ダイレクト型損保の中では基本保険料がやや高めの設定となっており、最安値を極限まで追求したい層には向かない場合があります。
理由:SBI損保の保険料が安い最大の理由は、徹底したITインフラの効率化と、合理的なリスク細分型設計にあります。過剰な広告宣伝費を抑え、Web申し込みを前提としたオペレーションに絞り込むことで、他社を圧倒する低価格を実現しています。
注意点:ロードサービスなどは十分な補償内容ですが、特約の選択を自身で的確に判断する必要があります。
事故率が最も低いとされる40代・50代の保険料を重点的に割り引く「1歳刻みの料金体系」を採用しています。加えて、同居する子ども(20代前半など)が運転する場合でも、「親の年齢を基準とした保険料+子どもの運転特約」という形式を取ることで、他社よりも大幅に家族全体の保険料を抑えられる点が絶大な支持を集めています。
チューリッヒ「スーパー自動車保険」:手厚いロードサービス業界最高峰の手厚さを誇るロードサービスが付帯しており、遠出先での事故・故障時のレンタカー費用サポートや帰宅・宿泊費用サポートが充実しています。長距離運転やアウトドア用途で車を使うドライバーから極めて高い評判を得ています。
一般に知られていない盲点とネットの誤解
1. 車両保険の必要性の真相|本当に全員が入るべきか?自動車保険の保険料を大きく跳ね上げる要因が「車両保険」です。新車購入から3年以内の車両や、ローン残債が多い車、高級輸入車の場合は必須と言えます。全損時に自腹で買い替える経済的負担が極めて重いためです。
しかし、初度登録から10年以上が経過し、市場価値(車両保険金額)が20万〜30万円以下に落ちている中古車の場合、高額な車両保険料を毎年払うのは経済合理性に欠けます。「一般型」から自損事故対象外の「エコノミー型(車対車+限定危険)」へ切り替えるか、いっそ車両保険を外して免責金額(1回目の自己負担額)を5万〜10万円に設定するだけで、保険料は半額近くまで圧縮できます。
2. 等級引き継ぎの注意点と「中断証明書」の活用他社への乗り換え時に「等級は引き継げるのか?」という疑問がありますが、代理店型・ダイレクト型を問わず、国内の損保会社間であれば等級は原則そのまま引き継ぎが可能です。ただし、以下の落とし穴には注意が必要です。
- 満期日を過ぎてから7日を超えると等級がリセット(6等級戻り)されるため、更新手続きは満期日の1ヶ月前〜数日前までに完了させること。
- 事故を起こして保険を使った場合、乗り換え先でも「3等級ダウン(または1等級ダウン)」の事故有係数が適用される。
- 車を手放す際は必ず「中断証明書」を発行しておくこと。最長10年間、積み上げた高い等級(10〜20等級など)を保管し、将来再購入した際に復活させることができます。
保険会社ごとの見積もり条件(割引適用や年齢条件)を1社ずつ手入力して比較するのは多大な労力がかかります。「自動車保険一括見積もりサービス」を活用すれば、車検証と現在の保険証券を手元に用意して一度入力するだけで、主要5〜8社の見積もり結果を横並びで比較可能です。条件ごとの価格差を正確に把握した上で、最もコストパフォーマンスの高い損保を短時間で特定できます。
【プロの結論】経済合理性と行動スタイルから選ぶ判断基準
自動車保険選びにおいて「万人にとって唯一無二の正解」は存在しません。自分自身のライフスタイルとリスク許容度に合わせて、以下のように明確な判断基準を持つことが重要です。
ダイレクト型(通販型)へ即座に乗り換えるべき人- インターネットでの情報入力やマイページ管理に抵抗がない人
- 年間の維持費・固定費を数万円単位で削減したい人
- 自分の車の使用状況(走行距離、運転者の範囲など)を正確に把握している人
- ALSOK・セコム等の現場急行サービスや電話・Webでの進捗報告で十分安心できる人
- PCやスマートフォンの操作が著しく苦手で、書類作成や更新手続きをすべて対面で丸投げしたい人
- 事業用車両や特殊な特約の組み合わせが必要で、専属の担当者と顔を合わせて相談したい人
- 家族ぐるみの付き合いがある代理店があり、コスト差よりも人間関係の安心感を最優先したい人
【自動車 保険 比較】に関するよくある質問(FAQ)
Q1:保険会社を途中で乗り換えると、等級はどうなりますか?
A1:現在の保険期間の途中で乗り換えることも可能ですが、現在の等級進行がリセットされてしまうリスクがあります。特別な理由がない限り、現在の保険の「満期日」に合わせて他社へ切り替えるのが最も損をしないタイミングです。
Q2:ダイレクト型の事故対応で、相手方と直接トラブルになりませんか?
A2:ダイレクト型でも、対人・対物事故であれば原則として保険会社の担当者が「示談交渉代行サービス」を行うため、契約者が直接相手方と金銭交渉を行う必要はありません。ただし、契約者側に過失が全くない「もらい事故(過失割合0:100)」の場合は法律上示談代行ができないため、自身で弁護士特約を使って弁護士に対応を依頼するのが鉄則です。
Q3:弁護士費用特約は本当に必要ですか?
A3:強く付帯を推奨します。年間わずか2,000〜3,000円前後の保険料追加で、もらい事故(追突事故など)の際に弁護士への着手金・報酬(最大300万円程度)が全額カバーされます。家族の中で1台付帯していれば他の同居家族にも適用されるケースが多いため、重複に注意しながら必ず1契約は確保しておきましょう。
Q4:ダイレクト型自動車保険のインターネット割引は毎年適用されますか?
A4:多くのダイレクト損保で、初年度が最も割引額が大きく(1万〜2万円前後)、2年目以降の継続時は割引額が下がる(数千円程度)仕様になっています。そのため、数年おきに満期前のタイミングで一括見積もりを取り直し、他社との保険料差を再点検することが賢い維持管理のコツです。
自動車保険の保険料は、車両の安全技術(先進安全技術・ADAS)の普及や修理費用のインフレ、自然災害の頻発などを背景に、損保各社で料率の見直しが随時行われています。漫然と毎年同じ保険を自動更新し続けることは、知らず知らずのうちに余分なコストを払い続ける要因になります。
固定費を最適化するための第一歩は、現在の補償内容(対人対物無制限、弁護士特約、車両保険の要否)を棚卸しし、ダイレクト型各社の見積もりを比較することです。自身の年齢や走行距離、家族構成に最も適した損保会社を選ぶことで、万全の安心と数万円の節約を両立させることが可能になります。